住み替えで失敗しないための基本!初めてでも安心して進めるコツを解説
初めての住み替えを考え始めると、楽しみがある一方で、何から手を付ければよいのか不安を感じる方も多いのではないでしょうか。
住み替えは、一生に何度も経験することのない大きなライフイベントです。
だからこそ、失敗しないためのコツを事前に押さえておくことが重要になります。
本記事では、初めて住み替えを検討している方に向けて、基本的な流れから資金計画の立て方、タイミングの判断、安心して進めるためのチェックポイントまでを、順を追ってわかりやすく解説します。
読み進めていただくことで、自分に合った住み替えの進め方が具体的にイメージできるはずです。
不安をひとつずつ解消しながら、納得のいく住み替えを実現していきましょう。
初めての住み替えで失敗しない基本ステップ
住み替えとは、現在の住まいから別の住まいへ移ることであり、持ち家から持ち家へ移る場合は「買い替え」と呼ばれることが多いです。
国土交通省などの調査では、住み替えは住宅の広さや立地、老後の暮らし方への不満や将来不安をきっかけに検討される傾向があります。
住み替えの全体の流れとしては、現在の住まいと家計の状況を整理し、資金計画と住まいの条件を決めたうえで、売却と購入、引き渡しと引っ越しの順番や時期を調整していくことが基本となります。
この一連の流れを事前に理解しておくことで、手続きの抜け漏れや予算超過といった失敗を防ぎやすくなります。
初めての住み替えでは、「資金」「期間」「暮らし方」の3つの視点を意識して進めることが大切です。
資金の面では、住宅ローンの返済負担率が一般に年収の20%前後を中心に利用されているという調査結果もあり、自分の家計に合った水準かどうかを確認することが重要です。
期間の面では、売却・購入・引っ越しの各段階に必要な時間を見込み、無理のないスケジュールを組むことが欠かせません。
暮らし方の面では、通勤や通学、将来の介護や老後の生活像なども踏まえて、これから長く続く生活に合う住まいかどうかを考えることがポイントになります。
住み替えの必要性を見極めるためには、まず現在の住まいと家族の状況を丁寧に棚卸しすることが有効です。
例えば、部屋数や広さが家族の人数や年齢構成に合っているか、段差や設備が高齢期にも安心して暮らせる仕様かといった点を具体的に確認します。
あわせて、家計の収支や貯蓄額、今後想定される教育費や老後資金も整理しておくと、住み替えに充てられる予算の大まかな上限が見えてきます。
こうした棚卸しを行うことで、今の住まいを工夫して住み続けるのか、それとも住み替えを選ぶのかを、落ち着いて判断しやすくなります。
| 確認したい項目 | 主なチェック内容 | 住み替え判断の目安 |
|---|---|---|
| 現在の住まい | 広さや間取りの適合度 | 手狭・不便さの度合い |
| 家族構成 | 人数や年齢の変化 | 将来の部屋数ニーズ |
| 家計と資金 | 収支と貯蓄の状況 | 無理のない予算上限 |
住み替えで失敗しないための資金計画のコツ
住み替えで失敗しないためには、現在の住宅ローン残高と新しく購入する住まいの予算を、早い段階で整理することが大切です。
一般的に、金融機関が住宅ローン審査で重視するのは、年収に対する年間返済額の割合である「返済負担率」です。
独立行政法人住宅金融支援機構の情報では、民間ローンでは返済負担率がおおむね年収の30〜35%以内に収まる範囲が目安とされています。
ただし、家計に無理のない返済を続けるためには、教育費や老後資金など将来の支出も見越して、返済負担率が25%前後に収まるよう余裕を持った予算設定を行うことが重要です。
次に、住み替えにかかる総費用をできるだけ漏れなく洗い出すことが大切です。
住まいの売却には、契約書に貼付する印紙代や抵当権抹消にかかる費用などが発生します。
一方、購入側では、売買契約書の印紙代、登記関連費用、住宅ローンの事務取扱手数料や保証料など、多くの諸費用がまとまって必要になります。
さらに、引っ越し費用や仮住まいの家賃、火災保険料や固定資産税などの税金も加わるため、「売却」「購入」「引っ越し」「税金・保険」といった区分ごとに一覧表を作り、合計金額を把握しておくことが失敗防止につながります。
また、現在の住宅ローンが残っている場合でも、住み替えができないわけではありませんが、いくつかの判断ポイントを押さえる必要があります。
代表的な方法として、今の住まいを売却してローン残高を完済してから新居を購入する方法や、住み替え専用ローンを利用する方法などがあります。
ただし、残高と売却見込み価格の差額、二重返済となる可能性、収入の安定性などを総合的に見て検討することが大切です。
そのため、事前に金融機関へ相談し、現在のローンの繰上返済の条件、新しいローンの借入可能額、住み替えローンの利用可否などを確認しておくことで、無理のない計画を立てやすくなります。
| 確認項目 | 内容 | 目安・ポイント |
|---|---|---|
| 返済負担率 | 年収に対する年間返済額の割合 | 25%前後を目安 |
| 総費用の把握 | 売却・購入・引っ越し・税金等 | 区分ごとに一覧作成 |
| ローン残高 | 現在の残高と売却見込み額 | 完済可否と不足額確認 |
住み替えのタイミングと進め方で失敗しないコツ
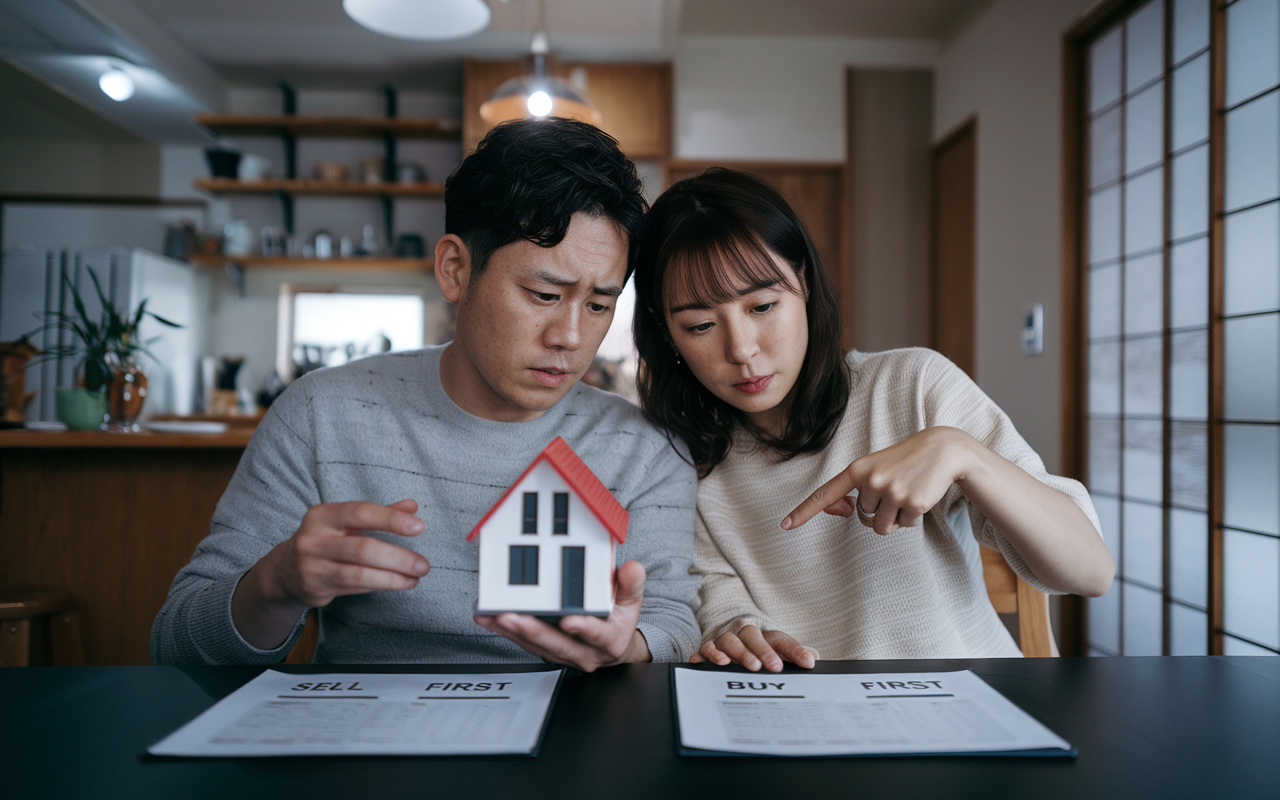
住み替えでは、現在の住まいの売却と新しい住まいの購入をどの順番で進めるかが重要です。
一般的な進め方として「売り先行」と「買い先行」があり、それぞれ資金面と生活面で異なる特徴があります。
たとえば、先に売却してから購入する方法は資金計画を立てやすい一方で、仮住まいが必要になる可能性があります。
一方で、先に購入してから売却する方法は住環境の空白期間を避けやすい反面、資金負担が重くなる場合があるため注意が必要です。
まず「売り先行」は、売却価格が確定してから新居の予算を考えられるため、総額の見通しを立てやすい方法です。
住宅ローンの残高が多い場合や、自己資金に余裕が少ない場合は、売却資金を確実に手当てできる点が大きな安心材料になります。
ただし、売却後すぐに希望条件に合う新居が見つからないと、一時的に仮住まいの家賃や引っ越し費用が二重にかかるおそれがあります。
そのため、売却活動を始める段階から、希望条件を整理しつつ新居探しの情報収集も並行して進めることが大切です。
これに対して「買い先行」は、先に新居を確保してから現在の住まいを売却する進め方です。
入学や転職などのライフイベントに合わせて住み替えたい場合や、通勤・通学の利便性を重視して慎重に物件選びをしたい場合に向いています。
一方で、現在の住宅ローンが残っている状態で新たなローンを組むと、一定期間「二重ローン」状態となり、返済負担率に余裕がないと資金計画が苦しくなる可能性があります。
住宅金融支援機構などが示す返済負担率の目安も参考にしながら、家計全体の収支と貯蓄の見通しを踏まえて慎重に検討することが重要です。
| 進め方の種類 | 主なメリット | 注意したい点 |
|---|---|---|
| 売り先行 | 売却価格確定で予算明確 | 仮住まい費用発生リスク |
| 買い先行 | 住環境の空白期間回避 | 二重ローン負担増加懸念 |
| どちらも共通 | 事前の資金計画で安心 | スケジュール管理の重要性 |
初めての住み替えを安心して進めるためのチェックポイント
安心して住み替えを進めるためには、まず「何のために」「どのような条件で」「いくらまで使うか」という基本を整理することが大切です。
国土交通省の住宅市場動向調査でも、住み替えの理由として「現在の住宅の広さや設備への不満」「通勤・通学の利便性向上」など、複数の動機が重なっている例が多くみられます。
そのため、家族それぞれの希望を書き出し、優先順位を付けておくと、物件探しや予算のすり合わせがしやすくなります。
また、住宅ローンや家賃に充てられる金額についても、生活費や教育費などとのバランスを踏まえて冷静に検討しておく必要があります。
次に、内見の際は室内だけでなく周辺環境や建物全体の状態まで、幅広く確認することが重要です。
国土交通省の住生活総合調査では、今後の住まい方を考えるうえで「居住環境の安全性や利便性」を重視する回答が多く、騒音や日当たり、生活利便施設への距離などが満足度に影響していることが分かります。
内見時には、共用部分の清掃状況や掲示板の内容、ゴミ置き場の使われ方など、管理状況がうかがえるポイントも丁寧に見ておきたいところです。
平日と休日、昼と夜で街の雰囲気が変わる場合もあるため、可能であれば複数の時間帯に現地を確認することも検討してください。
さらに、契約から引き渡しまでの手続きで見落としがないかを確認することが、住み替えの不安を減らすうえで欠かせません。
住宅金融支援機構の調査では、住宅ローン利用者の返済負担率はおおむね年収の20%前後が多く、総返済負担率の上限は年収に応じて30〜35%とされていますが、住み替え時は一時的な二重返済の可能性にも注意が必要です。
また、日本FP協会の住み替えに関する解説では、売却と購入の順序や、仮住まいの有無などを事前に整理し、資金計画について専門家に相談することの重要性が指摘されています。
契約条件や重要事項説明で少しでも不明点があれば、早い段階で不動産や資金計画に詳しい専門家へ相談し、納得したうえで手続きを進めることが大切です。
| 場面 | 主なチェック項目 | 確認のポイント |
|---|---|---|
| 住み替え計画の整理 | 目的・条件・予算の明確化 | 家族の希望と返済負担率の確認 |
| 内見・現地確認 | 周辺環境と建物管理状況 | 騒音・日当たり・清掃状態 |
| 契約・引き渡し | 費用総額とスケジュール | 二重負担の有無と相談先把握 |
まとめ
初めての住み替えで失敗しないためには、目的と予算、希望条件を先に整理し、全体のスケジュールを見通しておくことが重要です。
住宅ローン残高や新居の予算、売却・購入・引っ越し費用までをトータルで確認し、無理のない返済計画を立てることで、二重ローンや家賃負担のリスクも抑えられます。
また、売り先行と買い先行のどちらが自分の家計やライフプランに合うかを事前に検討し、チェックリストを使いながら内見や手続きを進めると安心です。
当社では、資金計画からスケジュール作成、物件探し、売却の進め方まで一括でサポートしています。
「うちの場合はどう進めるのが安全か知りたい」という段階でも構いませんので、まずはお気軽にご相談ください。